Une donation qui coûte 18 200 € aujourd’hui pourrait n’en coûter que 6 000 en 2027
Matignon annonce un taux unique de 6 % sur les donations familiales pour 2027. Le calcul détaillé des droits, les vrais gagnants du dispositif, et ce qui reste à voter.
Résumez cet article avec :

Bon à savoir
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Bon à savoir
Lorem ipsum dolor sit amet

Matignon a transmis à la presse, le samedi 12 septembre 2026, le contenu d’un plan baptisé « transmissions 2027 ». Il prévoit un taux unique de 6 % sur les donations familiales, un don familial de sommes d’argent exonéré jusqu’à 50 000 euros, et un taux abaissé à 5 % pour les donateurs qui font simultanément un don associatif.
L’exemple mis en avant par le gouvernement est simple : sur une fraction taxable de 100 000 euros, les droits passeraient de 18 200 euros à 6 000 euros. Soit 12 200 euros d’économie.
Deux précisions avant d’aller plus loin, parce qu’elles changent tout. La première : rien n’est voté. Le projet de loi de finances pour 2027 doit être déposé le 30 septembre, et le Parlement en dispose ensuite. La seconde : ces mesures seraient temporaires et ne vaudraient que pour l’année 2027.
Cet article explique d’abord comment se calculent réellement les droits de donation, parce que c’est le mécanisme que presque personne ne maîtrise, puis ce que le plan y changerait concrètement.
Comment se calculent vraiment les droits de donation
La plupart des gens confondent trois choses qui n’ont rien à voir. Prenez cinq minutes, c’est le socle de toute stratégie de transmission.
Premier étage : l’abattement. C’est une somme qui échappe totalement aux droits. Son montant dépend du lien de parenté. Entre un parent et son enfant, il s’élève à 100 000 euros, par parent et par enfant, au titre de l’article 779 du Code général des impôts. Un couple peut donc transmettre 200 000 euros à chacun de ses enfants sans aucun droit à payer. Pour un petit-enfant, l’abattement tombe à 31 865 euros. Pour un neveu ou une nièce, à 7 967 euros. Une personne en situation de handicap bénéficie d’un abattement spécifique de 159 325 euros, cumulable avec le précédent.
Point capital : cet abattement se reconstitue tous les quinze ans. C’est le mécanisme du rappel fiscal. Si vous avez donné 100 000 euros à votre fille en 2014, l’abattement est de nouveau disponible en totalité aujourd’hui. Si vous avez donné en 2018, il ne le sera qu’en 2033.
Deuxième étage : le barème progressif. Au-delà de l’abattement, la fraction taxable est soumise à un barème par tranches, exactement comme l’impôt sur le revenu. En ligne directe, ce barème démarre à 5 % et monte jusqu’à 45 %. Entre oncle ou tante et neveu ou nièce, il n’y a pas de progressivité : le taux est de 55 %, dès le premier euro taxable.
Troisième étage : les dispositifs spécifiques. Ils se cumulent avec les deux premiers. Le plus connu est le don familial de sommes d’argent de l’article 790 G, actuellement exonéré à hauteur de 31 865 euros, réservé aux dons d’argent en pleine propriété, avec deux conditions : le donateur doit avoir moins de 80 ans, et le bénéficiaire doit être un enfant, un petit-enfant ou un arrière-petit-enfant majeur, ou à défaut de descendance un neveu ou une nièce majeur.
Ce cumul est ce que les familles exploitent le moins. Un parent de 65 ans peut aujourd’hui transmettre à son enfant majeur 100 000 euros au titre de l’abattement classique, plus 31 865 euros au titre du don familial d’argent, soit 131 865 euros sans un euro de droits. Et 263 730 euros si les deux parents donnent.
D’où sortent les 18 200 euros
Reprenons l’exemple du gouvernement, avec 100 000 euros de fraction taxable en ligne directe. Cela suppose que l’abattement de 100 000 euros a déjà été consommé, par exemple parce que la donation totale porte sur 200 000 euros, ou parce qu’une donation antérieure de moins de quinze ans a déjà absorbé l’abattement.
Le barème s’applique alors par tranches. Les 8 072 premiers euros sont taxés à 5 %, soit 404 euros. La tranche suivante jusqu’à 12 109 euros est taxée à 10 %, soit 404 euros. Celle jusqu’à 15 932 euros est taxée à 15 %, soit 573 euros. Le solde, 84 068 euros, est taxé à 20 %, soit 16 814 euros.
Total : 18 195 euros. C’est bien le chiffre de 18 200 euros annoncé par Matignon, et le fait qu’il tombe juste est plutôt rassurant sur le sérieux du calcul gouvernemental.
Avec un taux unique de 6 %, la même assiette produirait 6 000 euros de droits. L’économie est de 12 195 euros, soit 67 % de la facture.
Ce que contient exactement le plan transmissions 2027
Trois mesures, toutes temporaires, toutes conditionnées au vote du budget.
- Don familial d’argent relevé. Le plafond exonéré passerait de 31 865 à 50 000 euros au titre de l’article 790 G. Bénéficiaires : enfants, petits-enfants et arrière-petits-enfants majeurs, et à défaut de descendance neveux et nièces majeurs. Donateur de moins de 80 ans.
- Taux unique de 6 %. Il s’appliquerait à la fraction taxable des donations en pleine propriété, dans la limite de 100 000 euros par donateur et par bénéficiaire majeur. Bénéficiaires : ligne directe, ainsi que les oncles et tantes vers leurs neveux et nièces.
- Taux réduit à 5 %. Il s’appliquerait si le donateur consent simultanément un don à une association d’aide aux plus démunis, pour les mêmes bénéficiaires que le taux de 6 %.
L’objectif affiché par le gouvernement est de faire circuler l’épargne des seniors vers les jeunes générations plus tôt. La contrainte de durée est assumée : en limitant la fenêtre à un an, l’exécutif cherche à provoquer une vague de donations immédiate plutôt qu’un avantage permanent.
Qui gagne le plus, et ce n’est pas qui vous croyez
La lecture commune consiste à voir dans cette mesure un cadeau aux familles avec enfants. C’est en partie faux.
Pour une donation de parent à enfant inférieure à l’abattement de 100 000 euros, le plan ne change strictement rien. Ces donations ne supportent déjà aucun droit. Le taux de 6 % ne s’applique qu’à la fraction taxable, donc uniquement au-delà des abattements. Si vous transmettez 80 000 euros à votre fils cette année, vous ne paierez pas plus en 2026 qu’en 2027 : zéro dans les deux cas.
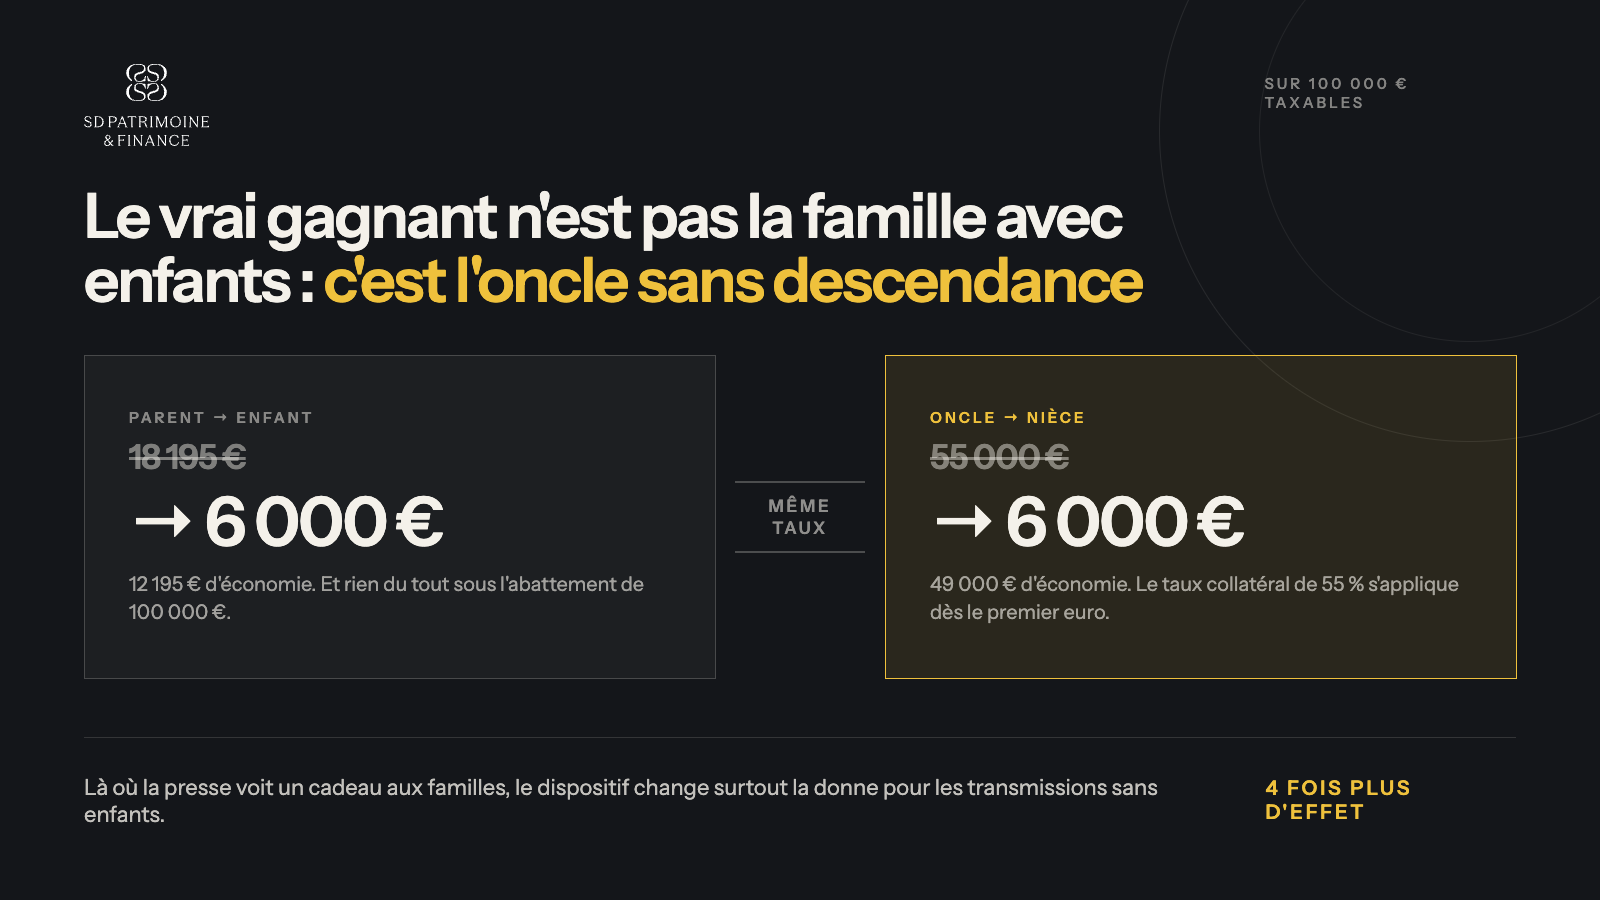
Le vrai gagnant est ailleurs. Prenez un oncle sans descendance qui veut transmettre à sa nièce. Après l’abattement de 7 967 euros, la fraction taxable supporte aujourd’hui un taux de 55 %. Sur 100 000 euros taxables, cela représente 55 000 euros de droits. Au taux unique de 6 %, la facture tomberait à 6 000 euros. L’économie n’est plus de 12 000 euros, elle est de 49 000 euros.
C’est là que se situe l’effet le plus spectaculaire du dispositif, et c’est précisément le cas de figure dont la presse généraliste parle le moins. Pour un dirigeant sans enfant, ou pour une famille où la transmission passe par des collatéraux, la fenêtre de 2027 mériterait d’être regardée de très près.
Trois pièges à connaître avant de se réjouir
Le texte parle de pleine propriété. La formulation de Matignon vise les donations en pleine propriété. Or la stratégie classique de transmission consiste souvent à donner la nue-propriété en conservant l’usufruit, ce qui réduit l’assiette taxable selon l’âge du donateur au titre de l’article 669 du CGI. Si le taux de 6 % est réservé à la pleine propriété, il faudra arbitrer entre deux logiques d’optimisation qui ne se cumulent pas nécessairement. C’est le point technique que je surveillerai en priorité à la lecture du texte déposé.
Une donation est irrévocable. On ne reprend pas ce qu’on a donné. Accélérer une transmission pour capter une fenêtre fiscale d’un an est une mauvaise raison si le donateur n’a pas sécurisé ses propres revenus jusqu’à la fin de sa vie. La question à trancher n’est jamais « combien vais-je économiser », mais « de combien ai-je besoin pour vivre, et que puis-je donner sans me fragiliser ».
Le calendrier est serré et incertain. Le PLF 2027 est déposé le 30 septembre. L’examen parlementaire court jusqu’à fin décembre, dans une Assemblée sans majorité stable et à quelques mois d’une élection présidentielle. Les mesures peuvent être amendées, réduites, étendues ou supprimées. Le Premier ministre a lui-même décrit son budget comme largement réversible par la majorité qui sortira des urnes.
Ce qu’il faut faire maintenant
Rien d’irréversible, mais deux choses utiles.
Faites d’abord l’inventaire de vos donations antérieures. Le rappel fiscal de quinze ans conditionne tout : si vous avez donné en 2010, l’abattement est reconstitué et vous êtes libre. Si vous avez donné en 2017, vous ne le serez qu’en 2032, et le taux de 6 % prendrait alors tout son sens en 2027 puisqu’il s’appliquerait à une fraction intégralement taxable.
Chiffrez ensuite votre besoin de revenus futurs avant de chiffrer la donation. C’est le sens de la marche. Une transmission bien construite part de ce que le donateur peut se permettre de perdre, pas de ce que le bénéficiaire pourrait recevoir.
Et attendez le texte. Une annonce de septembre n’est pas une loi de décembre. La bonne posture consiste à préparer les dossiers pour pouvoir agir vite si la mesure est votée, pas à signer un acte sur la foi d’un communiqué.
Si vous envisagez une transmission dans les prochains mois, prenons rendez-vous pour chiffrer votre situation réelle, avec vos donations passées et votre besoin de revenus. Vous pouvez aussi consulter notre approche de la transmission de patrimoine.
Questions fréquentes
Combien puis-je donner à mon enfant sans payer de droits aujourd’hui ?
100 000 euros par parent et par enfant au titre de l’abattement de l’article 779, renouvelable tous les quinze ans, auxquels s’ajoutent 31 865 euros au titre du don familial de sommes d’argent si le donateur a moins de 80 ans et l’enfant est majeur. Soit 131 865 euros par parent, ou 263 730 euros pour un couple.
Le taux de 6 % s’appliquerait-il à toutes les donations ?
Non. Il porterait sur la fraction taxable des donations en pleine propriété, après application des abattements, dans la limite de 100 000 euros par donateur et par bénéficiaire majeur. Les donations déjà couvertes par un abattement ne sont pas concernées, puisqu’elles ne supportent aucun droit.
Ces mesures sont-elles applicables dès maintenant ?
Non. Il s’agit d’annonces gouvernementales du 12 septembre 2026, intégrées au projet de loi de finances pour 2027 qui doit être déposé le 30 septembre. Rien ne s’applique tant que le texte n’est pas voté et promulgué.
Faut-il attendre 2027 pour donner ?
Cela dépend de votre situation. Si votre donation reste sous les abattements, vous ne paierez rien dans les deux cas et attendre n’a aucun intérêt. Si la fraction taxable est importante, notamment en ligne collatérale où le taux actuel atteint 55 %, l’enjeu financier justifie d’attendre la publication du texte avant de signer.
Le don familial de 50 000 euros se cumule-t-il avec l’abattement de 100 000 euros ?
Dans le régime actuel, le don familial de sommes d’argent se cumule avec l’abattement classique. Le plan annoncé relève le plafond sans modifier les autres conditions d’éligibilité, ce qui laisse penser que le cumul serait maintenu. Ce point devra être confirmé à la lecture du texte déposé.
Sources
- Document du plan « transmissions 2027 » transmis à la presse par les services du Premier ministre le 12 septembre 2026, relayé notamment par l’AFP et franceinfo
- Code général des impôts, article 779 (abattements en fonction du lien de parenté)
- Code général des impôts, article 777 (barème des droits de mutation à titre gratuit)
- Code général des impôts, article 790 G (don familial de sommes d’argent)
- Code général des impôts, article 669 (barème de l’usufruit et de la nue-propriété)
- Calendrier budgétaire : dépôt du projet de loi de finances pour 2027 annoncé pour le 30 septembre 2026
Article publié le 14 septembre 2026. Les mesures décrites relèvent d’annonces gouvernementales et ne sont ni votées ni applicables à ce jour. Ce contenu ne constitue pas un conseil patrimonial personnalisé.
Rédigé par Nicolas Casal, conseiller en gestion de patrimoine, SD Patrimoine & Finance.