Budget 2027 : comment l'État prélèvera plus sans augmenter un seul impôt
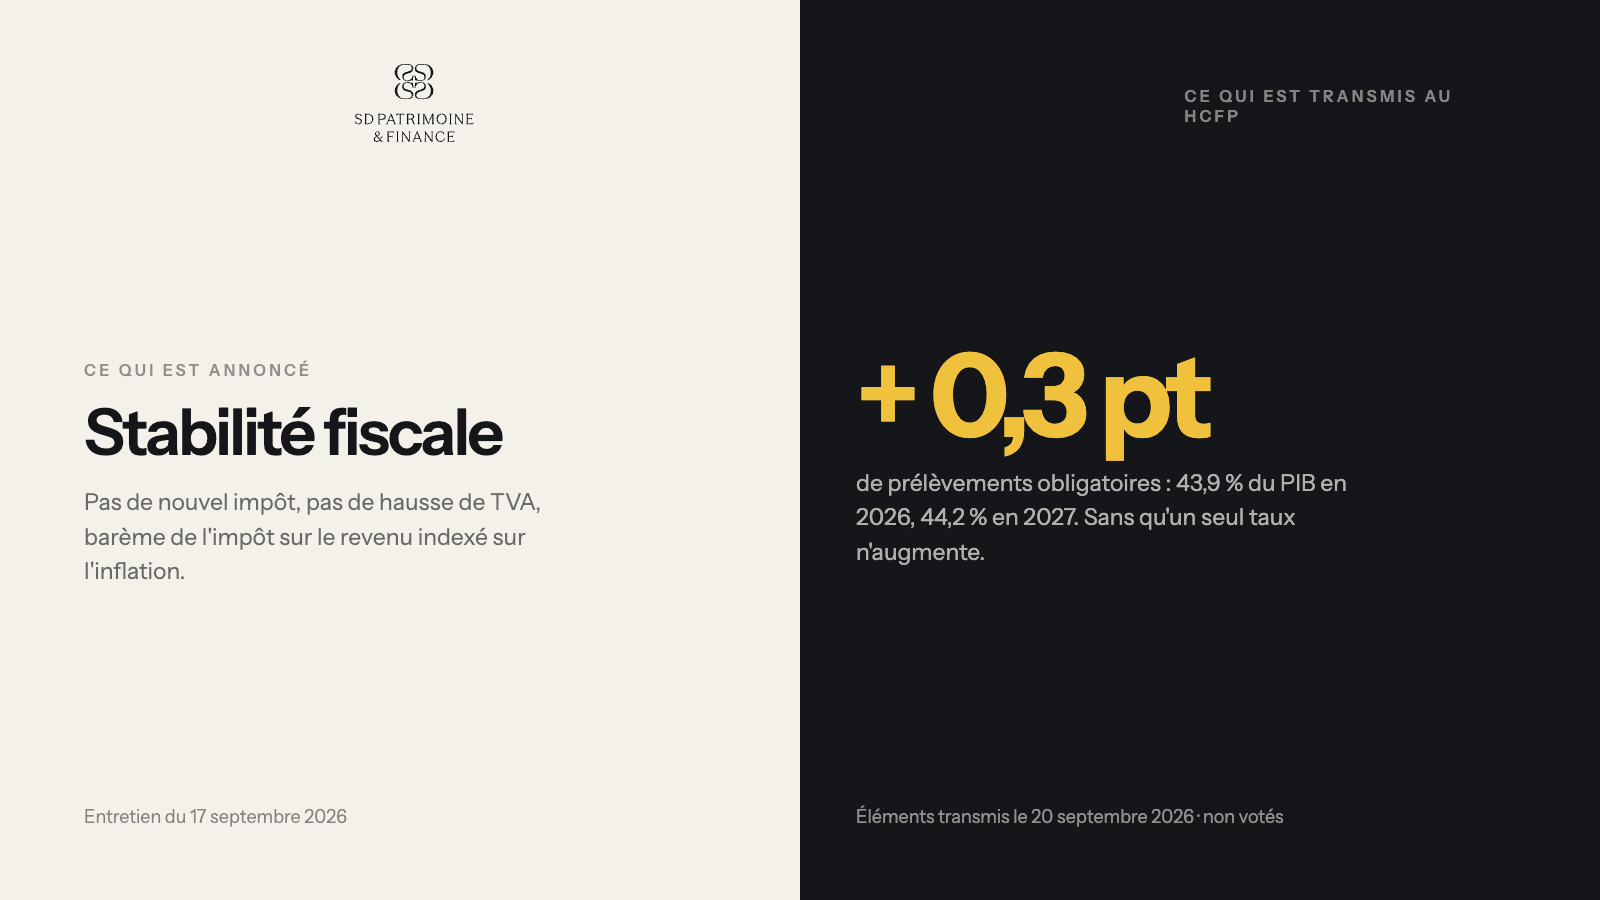
Le gouvernement promet la stabilité fiscale pour 2027, mais les prélèvements obligatoires passeraient de 43,9 % à 44,2 % du PIB. Les trois mécanismes qui expliquent l'écart, et qui paie vraiment.
Résumez cet article avec :

Bon à savoir
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Bon à savoir
Lorem ipsum dolor sit amet

Jeudi 17 septembre 2026, dans un entretien au Figaro, Sébastien Lecornu a présenté les grandes lignes du budget 2027 : un « effort » d'environ 54 milliards d'euros, et une promesse martelée, la stabilité fiscale. Pas de nouvel impôt, pas de hausse de TVA, pas de gel du barème de l'impôt sur le revenu.
Trois jours plus tard, un autre chiffre est sorti, beaucoup moins commenté. Selon les éléments transmis par Matignon au Haut Conseil des finances publiques, le taux de prélèvements obligatoires passerait de 43,9 % du PIB en 2026 à 44,2 % en 2027. Soit 0,3 point de plus.
Alors, qui dit vrai ? Les deux. Et c'est exactement ce que cet article explique : comment un État peut prélever davantage sans jamais augmenter un seul taux d'impôt, et où se situe la note pour vous.
Ce que « stabilité fiscale » veut dire, et ce que ça ne veut pas dire
Dans le vocabulaire gouvernemental, la stabilité fiscale signifie une chose précise : aucun taux d'imposition n'augmente. La TVA reste où elle est, l'impôt sur les sociétés aussi, et le barème de l'impôt sur le revenu serait intégralement indexé sur l'inflation.
Ce dernier point est plus important qu'il n'y paraît. Le 13 septembre sur BFMTV, la porte-parole du gouvernement Maud Bregeon a confirmé que l'exécutif proposerait l'indexation complète du barème, jugeant qu'un gel aurait mécaniquement augmenté l'impôt de l'ensemble des Français.
Pourquoi l'indexation du barème compte autant
L'impôt sur le revenu est calculé par tranches. En 2026, la fraction de revenu comprise entre 29 579 € et 84 577 € par part est taxée à 30 %, celle comprise entre 84 577 € et 181 917 € à 41 %. Si ces seuils restaient figés alors que vos revenus progressent simplement au rythme des prix, une part croissante de vos revenus basculerait dans les tranches supérieures. Vous paieriez plus d'impôt sans être plus riche. C'est ce qu'on appelle une hausse d'impôt silencieuse.
Indexer le barème neutralise cet effet. Sur ce point précis, la promesse de stabilité est donc réelle.
Mais la stabilité fiscale ne dit rien de deux autres leviers, bien plus discrets, qui permettent d'alourdir la facture d'un ménage sans toucher à aucun taux.
Trois façons de payer plus sans qu'un seul taux n'augmente
1. Raboter un avantage fiscal existant
C'est la méthode la plus efficace politiquement : on ne crée pas d'impôt, on réduit une déduction. L'exemple du moment est l'abattement de 10 % sur les pensions de retraite.
Aujourd'hui, l'article 158 du Code général des impôts permet aux retraités de retirer 10 % de leurs pensions de leur revenu imposable, dans la limite de 4 439 € par foyer fiscal. Selon les informations publiées entre le 19 et le 20 septembre par plusieurs titres nationaux, le gouvernement envisage d'abaisser ce plafond à 3 000 €, pour un gain estimé à 1,4 milliard d'euros.
Qui serait concerné ? Uniquement les foyers dont les pensions dépassent 30 000 € par an, puisque 10 % de 30 000 € donnent exactement 3 000 €. En dessous, rien ne change.
Le calcul pour trois foyers de retraités :
- 28 000 € de pensions par an : abattement de 2 800 €, inférieur au nouveau plafond. Surcoût : zéro.
- 36 000 € de pensions par an : l'abattement passerait de 3 600 € à 3 000 €. Le revenu imposable augmente de 600 €. À une tranche marginale de 30 %, cela représente 180 € d'impôt en plus chaque année.
- 50 000 € de pensions par an : l'abattement passerait de 4 439 €, le plafond actuel, à 3 000 €. Le revenu imposable augmente de 1 439 €. À 30 %, c'est environ 430 € d'impôt supplémentaire. À 41 %, près de 590 €.
Aucun taux n'a bougé. Pourtant, ces foyers paieraient davantage. Voilà la première nuance de la stabilité fiscale.
2. Ne pas revaloriser une prestation
Deuxième levier : ne pas augmenter ce qui devrait l'être. Quand une pension, une allocation ou un traitement n'est pas revalorisé alors que les prix montent, la perte de pouvoir d'achat est réelle, même si aucune ligne de votre avis d'imposition ne change.
Trois mesures de ce type sont sur la table pour 2027 :
- Les pensions de retraite. D'après l'avant-projet de loi de financement de la Sécurité sociale consulté par Le Monde et détaillé par RTL le 20 septembre, les pensions resteraient indexées sur l'inflation sous 1 260 € par mois, seraient sous-indexées entre 1 260 € et 2 034 €, et la retraite de base serait gelée au-delà de 2 034 €. Point technique rarement expliqué : les seuils porteraient sur le total des pensions, base et complémentaires réunies, mais le gel ne toucherait que la retraite de base.
- Les APL. Le ministre de la Ville et du Logement Vincent Jeanbrun a annoncé le 19 septembre qu'elles ne seraient pas revalorisées en 2027. Cette aide concerne 5,7 millions de personnes.
- Le point d'indice des fonctionnaires, qui resterait gelé en 2027, comme depuis 2023.
Pour mesurer l'effet, prenons une hypothèse d'inflation de 2 %, qui est une hypothèse de calcul et non une prévision : une retraite de base de 1 200 € par mois non revalorisée représente une perte de 24 € par mois, soit 288 € de pouvoir d'achat sur l'année. Et contrairement à un impôt, cette perte ne disparaît pas l'année suivante : elle se reporte sur toutes les revalorisations futures, puisque celles-ci s'appliqueront à une base plus faible.
3. Laisser jouer l'effet mécanique
Troisième explication de la hausse des prélèvements obligatoires, et c'est là qu'il faut être honnête : tout n'est pas une hausse d'impôt déguisée.
Le taux de prélèvements obligatoires est un ratio, les recettes publiques divisées par le PIB. Quand la croissance est faible, 0,5 % attendu en 2026 et 1 % prévu en 2027 selon les éléments transmis au Haut Conseil des finances publiques, le dénominateur progresse lentement et le ratio monte, même à fiscalité constante. S'y ajoute le maintien de la contribution exceptionnelle sur les bénéfices des grandes entreprises, ramenée à 5 milliards d'euros par an au lieu de 8, les entreprises de taille intermédiaire étant sorties de son périmètre.
Autrement dit, une partie des 0,3 point tient à l'arithmétique et aux très grandes entreprises, pas à votre portefeuille. L'autre partie, en revanche, passe par les deux leviers décrits plus haut.
Qui est vraiment mis à contribution
Si l'on résume les annonces des derniers jours, l'effort se concentre sur quatre publics :
- Les retraités aux pensions moyennes et élevées, via le plafonnement de l'abattement et le gel ou la sous-indexation des pensions de base. Le gouvernement a évoqué une contribution des retraités de l'ordre de 6 milliards d'euros, tout en affirmant vouloir rester en deçà de ce montant.
- Les agents publics, avec le gel du point d'indice.
- Les locataires aidés, étudiants et jeunes actifs en tête, avec le gel des APL.
- Les grandes entreprises, dont la surtaxe est maintenue mais allégée.
Pour les dirigeants de PME, le message est plutôt rassurant à ce stade : dans sa lettre aux entrepreneurs du 9 septembre, le Premier ministre a promis de ne créer aucun impôt nouveau pour les entreprises et de préserver le pacte Dutreil. À titre personnel en revanche, un dirigeant dont les parents sont retraités a tout intérêt à regarder de près ce qui se prépare pour eux.
Pourquoi rien n'est encore joué
Tout ce qui précède repose sur des annonces, des interviews et un avant-projet. Aucune de ces mesures n'est votée, et le calendrier des prochaines semaines sera décisif :
- 30 septembre 2026 : présentation du projet de loi de finances et du projet de loi de financement de la Sécurité sociale en Conseil des ministres.
- 20 octobre : vote solennel de la première partie du budget, celle des recettes, à l'Assemblée nationale.
- 27 octobre : vote solennel du budget de la Sécurité sociale.
- 17 novembre : vote sur l'ensemble du projet de loi de finances.
Deux éléments rendent l'issue particulièrement incertaine. D'abord, le Premier ministre a annoncé qu'il n'y aurait ni 49.3 ni ordonnances : le texte devra donc réunir une majorité dans une Assemblée qui n'en a pas. Ensuite, il qualifie lui-même ce budget de réversible par la majorité qui sortira de l'élection présidentielle de 2027. Pour mémoire, le budget 2026 n'avait été adopté que le 2 février 2026, par 49.3, après un début d'année sous loi spéciale.
Ce que vous pouvez faire dès maintenant
Ne prenez aucune décision patrimoniale sur la base d'une annonce. Un plafond d'abattement annoncé en septembre peut être supprimé, modifié ou durci d'ici décembre. Construisez vos projections sur le droit en vigueur, et gardez un scénario prudent à côté.
Faites le point sur les revenus de votre foyer ou de celui de vos parents retraités. Le seuil de 30 000 € de pensions annuelles par foyer est le chiffre à connaître : en dessous, le plafonnement envisagé ne change rien.
Utilisez les leviers déjà acquis. Certains dispositifs sont votés et applicables aujourd'hui, par exemple le report des plafonds de déduction du plan d'épargne retraite porté de trois à cinq ans par la loi de finances pour 2026, pour les versements effectués avant 70 ans. Ils ne dépendent d'aucun arbitrage budgétaire à venir.
Surveillez aussi les bonnes nouvelles. Le budget 2027 ne contient pas que des économies : le gouvernement a également annoncé un plan temporaire d'allègement de la fiscalité des donations familiales, que nous avons détaillé dans notre article sur le taux unique de 6 % sur les donations.
Notre lecture
Raboter une niche fiscale ou geler une prestation n'a rien de scandaleux en soi : c'est un choix politique défendable quand le déficit dépasserait 6,5 % du PIB sans effort, selon le gouvernement. Mais les mots ont un sens. Une mesure qui augmente l'impôt d'un foyer de retraités de 430 € par an est, pour ce foyer, une hausse d'impôt, quel que soit le nom qu'on lui donne.
Pour piloter un patrimoine, le bon indicateur n'est jamais le taux affiché. C'est ce qui reste, une fois l'impôt payé et les prestations perçues. C'est précisément ce calcul qu'il faudra refaire le 30 septembre, quand le texte sera enfin public.
Vous souhaitez mesurer l'impact concret du budget 2027 sur votre situation ou celle de vos proches ? Prenons rendez-vous. Vous pouvez aussi découvrir notre approche pour payer moins d'impôts et préparer votre retraite.
Questions fréquentes
Le budget 2027 prévoit-il une hausse d'impôts ?
Le gouvernement annonce une stabilité fiscale : aucun taux d'imposition ne devrait augmenter et le barème de l'impôt sur le revenu serait indexé sur l'inflation. En revanche, certaines pistes, comme l'abaissement du plafond de l'abattement de 10 % des retraités, augmenteraient l'impôt de certains foyers sans modifier aucun taux.
Pourquoi les prélèvements obligatoires augmentent-ils si les impôts ne bougent pas ?
Le taux de prélèvements obligatoires rapporte les recettes publiques au PIB. Une croissance faible, le maintien de la surtaxe sur les grandes entreprises et le rabot de certains avantages fiscaux suffisent à le faire progresser. Selon les éléments transmis au Haut Conseil des finances publiques, il passerait de 43,9 % du PIB en 2026 à 44,2 % en 2027.
Quels retraités seraient concernés par le plafond de 3 000 € ?
Uniquement les foyers dont les pensions dépassent 30 000 € par an. En dessous, l'abattement de 10 % reste inférieur au nouveau plafond et rien ne change. L'impôt supplémentaire peut atteindre environ 430 € par an pour un foyer imposé à 30 %, et près de 590 € à 41 %.
Le barème de l'impôt sur le revenu sera-t-il gelé en 2027 ?
Non, selon le gouvernement. Sa porte-parole a annoncé le 13 septembre 2026 une indexation complète du barème sur l'inflation. Cette mesure devra toutefois être votée par le Parlement dans le cadre de la loi de finances pour 2027.
Quand saura-t-on ce qui est définitivement adopté ?
Le projet de loi de finances est présenté le 30 septembre 2026. Le vote sur l'ensemble du texte est prévu le 17 novembre à l'Assemblée nationale, avant l'examen au Sénat. Les mesures ne seront définitives qu'après l'adoption finale et la promulgation de la loi.
Sources
- Entretien de Sébastien Lecornu au Figaro, 17 septembre 2026, repris par LégiFiscal le 18 septembre 2026 et par Euronews
- LégiFiscal, « PLF 2027 : 0,3 point de prélèvements obligatoires en plus », 20 septembre 2026, d'après les éléments transmis par Matignon au Haut Conseil des finances publiques
- Déclaration de Maud Bregeon, porte-parole du gouvernement, sur BFMTV le 13 septembre 2026, relayée par MoneyVox
- Code général des impôts, article 158, 5 a, abattement de 10 % sur les pensions
- Avant-projet de loi de financement de la Sécurité sociale pour 2027, consulté par Le Monde et détaillé par RTL le 20 septembre 2026
- Annonce de Vincent Jeanbrun, ministre de la Ville et du Logement, sur le gel des APL, 19 septembre 2026
- Calendrier parlementaire du budget 2027, NosParlementaires, septembre 2026
Article publié le 21 septembre 2026. Les mesures présentées sont des annonces ou des pistes gouvernementales, non votées à cette date. Les simulations sont données à titre illustratif. Ce contenu ne constitue pas un conseil fiscal personnalisé.
Rédigé par Nicolas Casal, conseiller en gestion de patrimoine, SD Patrimoine & Finance.