Le budget 2027 n'est pas voté. Une de ses mesures s'applique déjà depuis le 1er octobre.
Le PLF 2027 a été déposé le 1er octobre et rejeté en commission le 9. Rien n'est voté, mais l'article 5 sur l'apport-cession vise déjà les transmissions réalisées depuis le 1er octobre. Revue des six mesures qui comptent.
Résumez cet article avec :

Bon à savoir
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Bon à savoir
Lorem ipsum dolor sit amet

Le projet de loi de finances pour 2027 a été déposé le 1er octobre 2026. Le 9 octobre au soir, la commission des finances de l'Assemblée nationale a rejeté sa partie recettes par 31 voix contre 3, après avoir pourtant adopté plus de 200 amendements. Autrement dit : rien n'est voté, et le texte part en séance publique le 13 octobre dans sa version d'origine.
Sauf qu'une de ses mesures, la plus lourde pour les dirigeants, est déjà applicable. L'article 5 du PLF, qui met fin à l'effacement de la plus-value d'apport-cession en cas de transmission, vise les transmissions réalisées depuis le 1er octobre 2026. Soit une date déjà passée, pour un texte qu'aucun député n'a voté.
Ce n'est ni une erreur ni un scandale. C'est un mécanisme que la plupart des contribuables découvrent au pire moment. Commençons par là, puis passons en revue ce que le texte change réellement pour un patrimoine.
Le concept à comprendre : la « petite rétroactivité » fiscale
En matière fiscale, le législateur dispose de trois façons de dater une mesure.
L'application classique. La mesure s'applique aux opérations réalisées à compter du 1er janvier suivant la promulgation, ou aux revenus de l'année en cours. C'est le cas le plus fréquent.
La petite rétroactivité. La mesure s'applique aux opérations réalisées à compter de la date de présentation du texte, soit avant tout vote. L'objectif est explicite : empêcher les contribuables de se précipiter pour boucler une opération pendant les trois mois de débat parlementaire. Si l'article 5 n'avait pris effet qu'au 1er janvier 2027, des centaines de donations de titres de holding auraient été signées en novembre et décembre. C'est précisément ce que l'administration veut éviter.
La rétroactivité pleine, qui atteindrait des opérations antérieures au dépôt du texte, est pour sa part très encadrée par le Conseil constitutionnel.
La conséquence pratique est contre-intuitive : pour certaines mesures, attendre le vote ne vous protège pas, puisque la date de référence est déjà derrière vous. Et à l'inverse, si le texte n'est finalement pas adopté sur ce point, l'opération reste soumise au droit actuel. Vous naviguez donc à vue pendant trois mois, avec un risque qui court déjà.
Pourquoi le rejet en commission ne change rien
Deuxième mécanisme à connaître, et il surprend tout autant. En vertu de l'article 42 de la Constitution, la discussion en séance publique porte sur le texte du gouvernement, et non sur celui issu de la commission.
Les 118 amendements adoptés en commission des finances sont donc remis à zéro. Ils doivent être redéposés et revotés dans l'hémicycle, cette fois par scrutin nominatif. Cela vaut pour la suppression du plafonnement de l'abattement des retraités, pour le relèvement du plafond du Livret A à 30 000 € voté par la commission, comme pour la réécriture de l'article 5.
Quand vous lisez qu'une mesure « a été supprimée » ou « adoptée en commission », traduisez : elle a reçu un signal politique, elle n'a aucune valeur juridique.
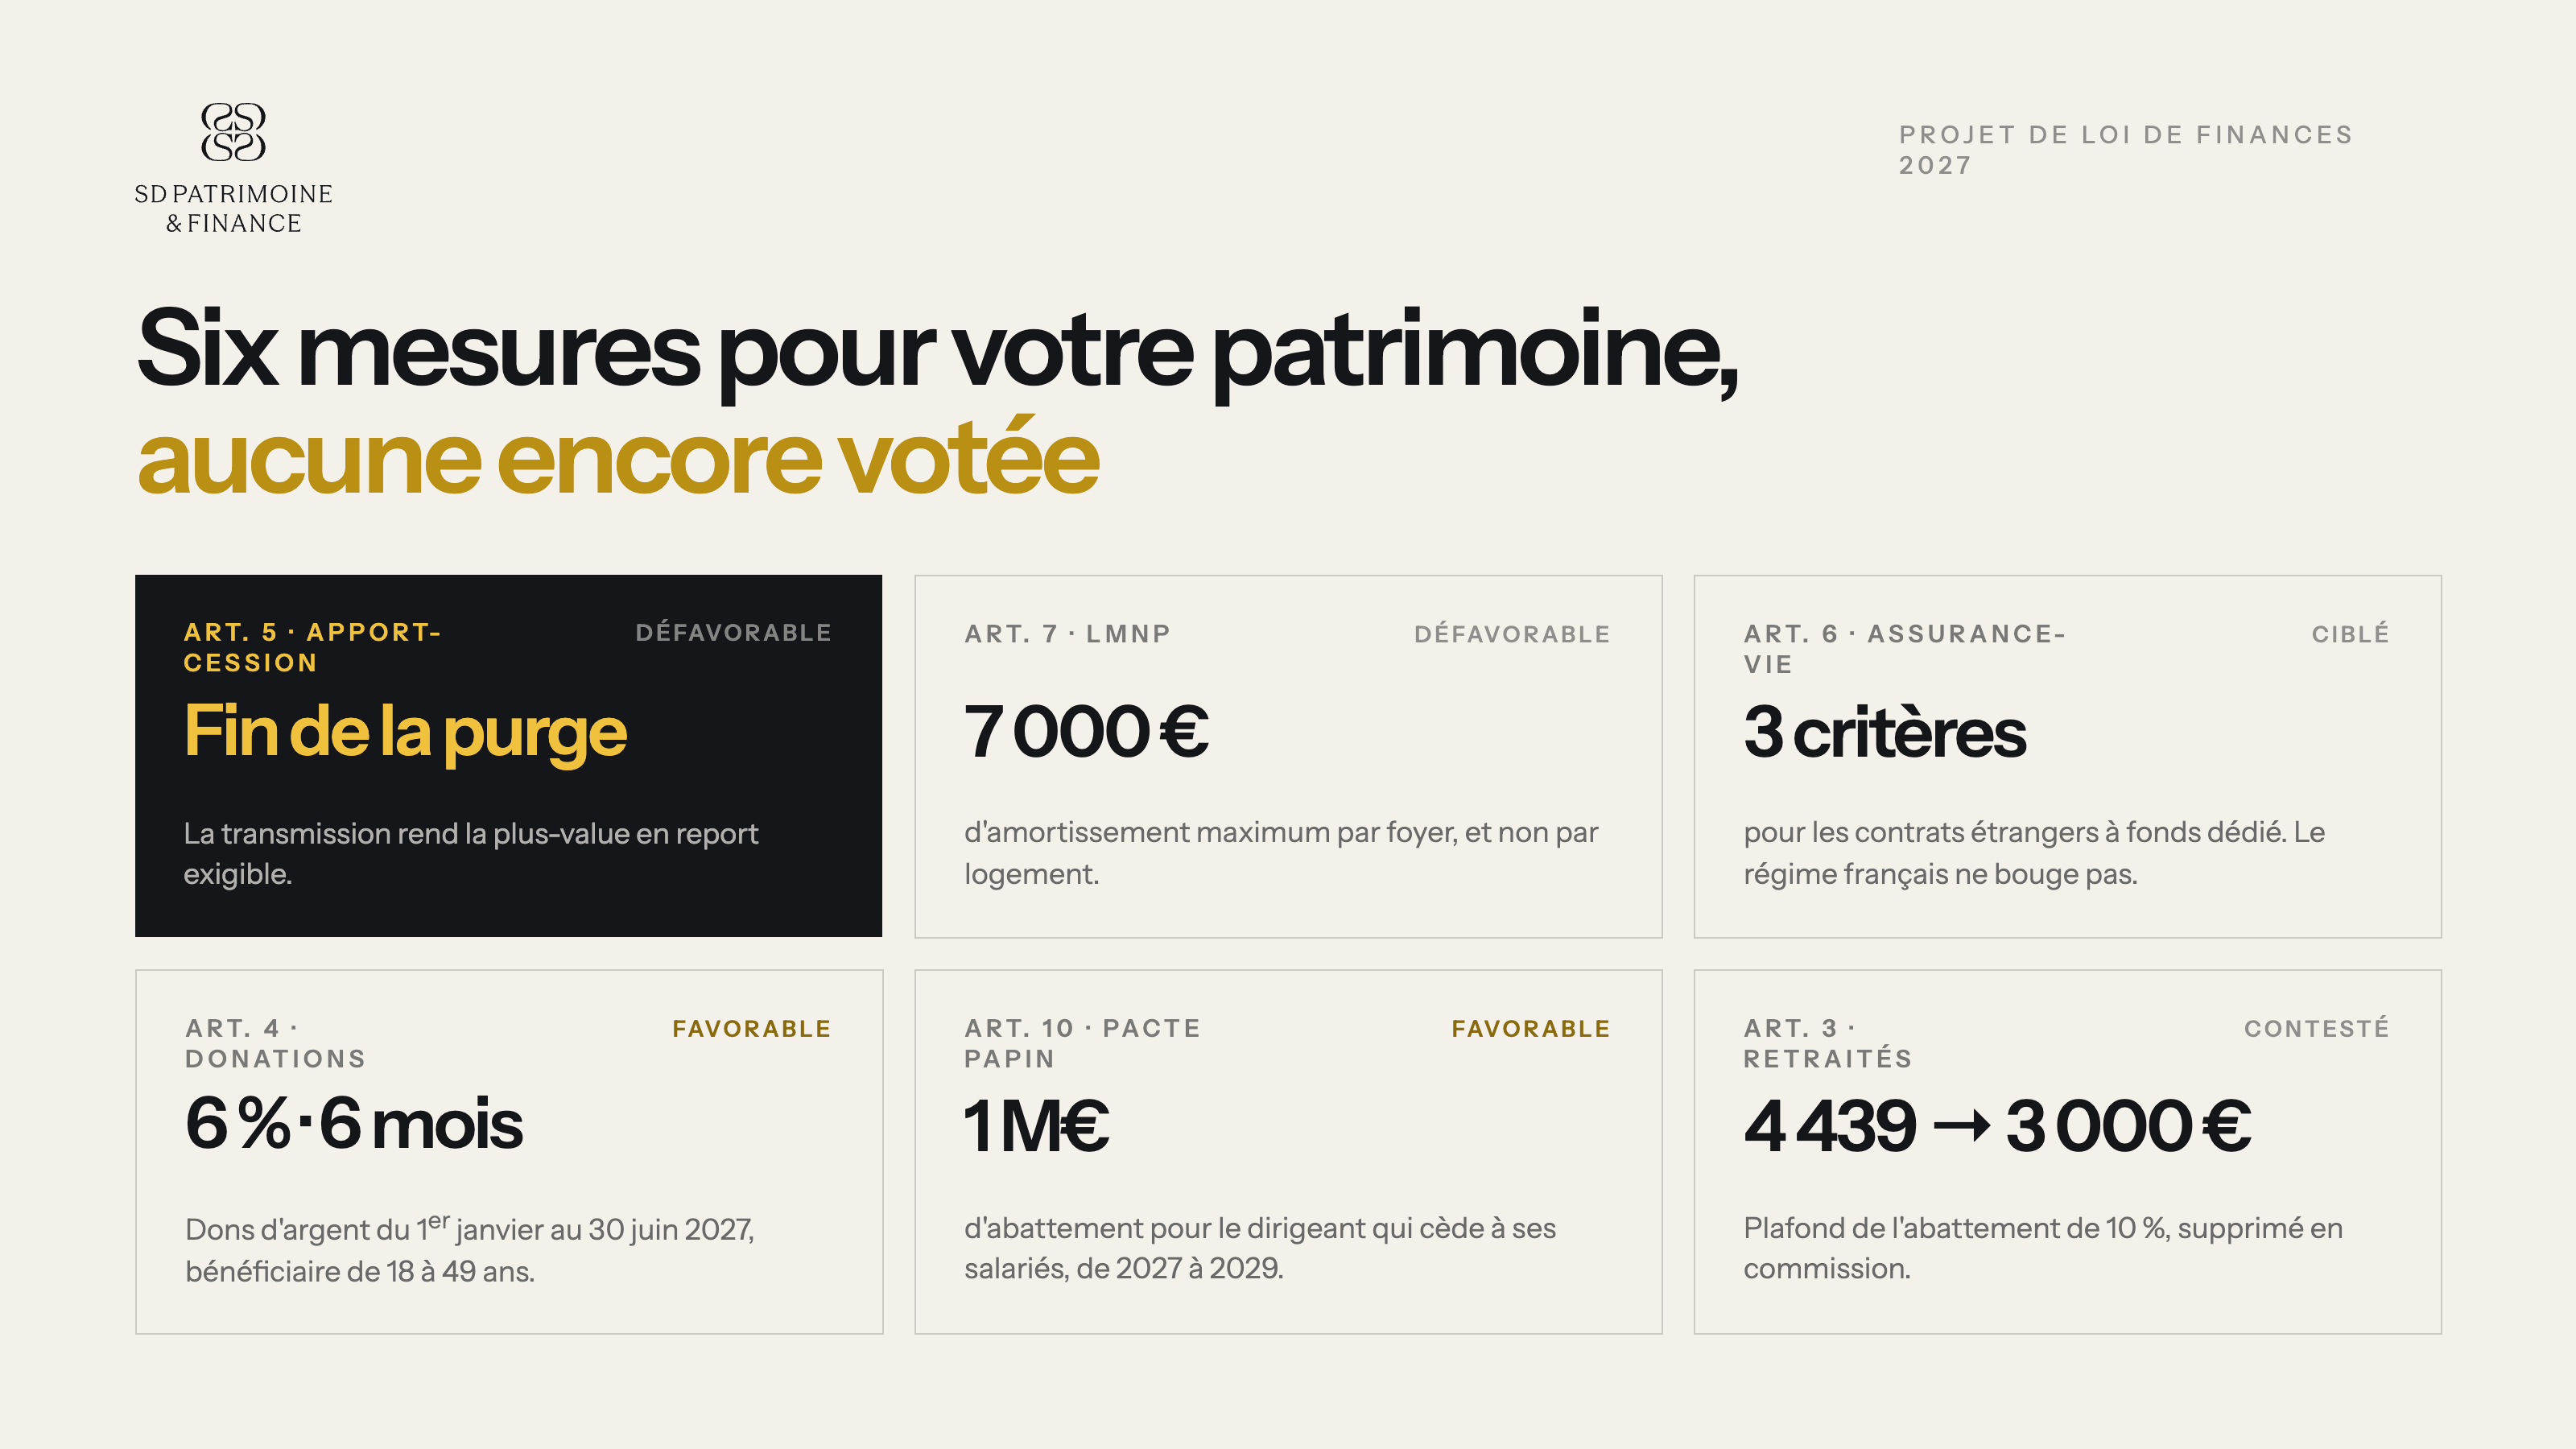
Les six mesures qui comptent pour un patrimoine
1. Apport-cession : la fin de l'effacement (article 5)
C'est la mesure la plus lourde du texte pour les chefs d'entreprise.
Le mécanisme actuel. Lorsqu'un dirigeant apporte les titres de sa société à une holding soumise à l'impôt sur les sociétés, la plus-value d'apport est placée en report d'imposition au titre de l'article 150-0 B ter du CGI. Elle n'est due que si le dirigeant cède les titres de la holding, ou si la holding revend la société trop vite sans réinvestir. Jusqu'ici, une donation transférait le report aux enfants, qui en étaient libérés après le délai de conservation, et le décès effaçait purement et simplement la plus-value.
Ce que prévoit le texte initial. Toute donation ou succession des titres reçus lors de l'apport rendrait immédiatement exigibles l'impôt sur le revenu et les prélèvements sociaux en report. L'impôt sur le revenu pourrait être étalé sur cinq ans, sur demande, avec garanties et sous réserve d'être à jour de ses obligations fiscales. Les prélèvements sociaux, eux, resteraient dus immédiatement.
L'ordre de grandeur est brutal. Sur l'exemple figurant dans le dossier du texte, un apport réalisé en 2022 de titres acquis 100 000 € et valorisés 5 M€ génère une plus-value en report de 4,9 M€. Une donation aux enfants en 2027 déclencherait environ 1,47 M€ d'imposition, contre zéro avant la réforme. À quoi s'ajouteraient, le cas échéant, les droits de donation.
Le gouvernement justifie la mesure par la volonté de « renouer avec l'esprit originel » du dispositif, et attend 500 millions d'euros de recettes en 2027. L'assiette est concentrée : les plus-values en report auraient doublé entre 2021 et 2023 pour atteindre 34 milliards d'euros, portées par 0,01 % des contribuables.
Où en est-on. Le 8 octobre, la commission des finances a adopté un amendement du rapporteur général Philippe Juvin qui réécrit largement l'article. Dans cette version, la purge au décès serait maintenue, et seules les donations déclencheraient l'imposition, uniquement si les titres apportés ont été vendus moins de huit ans après l'apport, et à proportion du produit de cession non réinvesti dans une activité éligible. Le ministre de l'Économie a par ailleurs indiqué publiquement qu'il fallait « toiletter » le dispositif pour éviter de contraindre la vente d'entreprises familiales.
Cette réécriture est le scénario le plus probable. Elle n'est pour l'instant qu'un signal : elle a disparu avec le rejet de la partie recettes et doit être revotée en séance.
2. LMNP : l'amortissement plafonné (article 7)
L'amortissement est le cœur de l'avantage de la location meublée : il crée une charge comptable qui neutralise le résultat imposable sans sortie de trésorerie. Le PLF le plafonne.
- Location meublée classique : amortissement déductible limité à 2,5 % par an et 7 000 € par foyer fiscal.
- Meublés de tourisme : 1,5 % et 5 000 €.
- Résidences étudiantes et seniors, EHPAD et établissements de soins de longue durée resteraient hors du champ.
- Le stock d'amortissements reportés au 31 décembre 2026 resterait déductible de 2027 à 2036, mais dans la limite de la moitié du bénéfice restant après les amortissements de l'exercice. La fraction non utilisée fin 2036 serait perdue.
- Entrée en vigueur annoncée : exercices clos à compter de 2027.
Concrètement, un appartement de 300 000 € amorti à 2 % sur la part immobilière génère aujourd'hui de l'ordre de 6 000 € d'amortissement annuel, sous le plafond. Un bien à 500 000 € ou un investisseur détenant trois biens dépasseraient en revanche le plafond de 7 000 € par foyer, qui est global et non par logement. C'est ce caractère forfaitaire par foyer, plus que le taux, qui change l'équation des patrimoines locatifs constitués.
3. Assurance-vie : les contrats étrangers dans le viseur (article 6)
La fiscalité de l'assurance-vie française n'est pas modifiée. Ni les taux, ni l'abattement de 152 500 € par bénéficiaire, ni le taux réduit de 7,5 % après huit ans.
En revanche, l'article 6 conditionne l'accès à ce régime de faveur à trois critères, qui visent principalement les contrats souscrits auprès d'assureurs établis hors de France, notamment ceux adossés à des fonds internes dédiés : le contrat doit être alimenté par des primes en numéraire, les engagements de l'assureur doivent être représentés par des actifs équivalents à ceux qu'exige le Code des assurances français, et le fonds dédié ne doit contenir aucun titre émis par le souscripteur, son groupe familial ou les entités qu'il contrôle.
Un contrat qui ne respecterait pas ces conditions perdrait le régime fiscal de l'assurance-vie, y compris au décès. La condition de primes en numéraire s'appliquerait à compter du 1er octobre 2026, et le volet transmission aux décès survenant à partir du 1er juillet 2027.
Si vous détenez un contrat luxembourgeois à fonds dédié, c'est le point du texte à faire auditer en priorité.
4. Donations : une fenêtre de six mois, pas douze (article 4)
C'est le volet favorable du texte, et il est plus étroit que ce que les annonces de septembre laissaient entendre.
- L'exonération du don familial de sommes d'argent de l'article 790 G passerait de 31 865 € à 50 000 €.
- Un taux unique de 6 % s'appliquerait à la fraction taxable, dans la limite de 100 000 € par donateur et par bénéficiaire, ramené à 5 % si le donateur consent simultanément un don solidaire d'au moins 1,1 %.
- Le bénéficiaire devrait avoir entre 18 et 49 ans.
- Le dispositif ne porterait que sur des dons de sommes d'argent, à l'exclusion des biens immobiliers ou des titres.
- Il serait réservé aux dons consentis du 1er janvier au 30 juin 2027.
Trois restrictions qui n'étaient pas dans les annonces initiales : la limite d'âge du bénéficiaire, la restriction aux sommes d'argent, et la fenêtre de six mois seulement. Un parent souhaitant transmettre un bien immobilier ou des parts de société n'entre pas dans le dispositif.
5. Pacte Papin : transmettre à ses salariés (article 10)
Le pendant favorable pour les dirigeants. Pour les cessions réalisées de 2027 à 2029 :
- l'abattement du dirigeant partant à la retraite passerait de 500 000 € à 1 M€, mais pour l'impôt sur le revenu seulement, pas pour les prélèvements sociaux ;
- les droits d'enregistrement seraient ramenés à 0,1 % sur les fonds de commerce et parts sociales concernés ;
- un suramortissement de 30 % pour les PME, porté à 60 % pour les microentreprises, serait accordé après la reprise.
La contrepartie est exigeante : au moins un repreneur devrait justifier de cinq ans d'ancienneté sur les dix dernières années, diriger l'entreprise et conserver ses titres cinq ans.
6. Abattement des retraités : la mesure la plus contestée (article 3)
Le texte ramène de 4 439 € à 3 000 € le plafond de l'abattement de 10 % sur les pensions, pour un rendement attendu de 1,4 milliard d'euros. Sont concernés les foyers dont les pensions dépassent 30 000 € par an, puisque 10 % de cette somme atteignent déjà le nouveau plafond.
La commission des finances l'a supprimé, avec les voix de LR, Horizons, du RN, de l'UDR, de LFI et du GDR. Un rejet aussi transpartisan rend son adoption en séance peu probable, mais le gouvernement devra trouver ce 1,4 milliard ailleurs.
Ce qui n'est pas dans le texte
Aussi important que le reste, et nettement moins commenté :
- L'IFI n'est pas réformé. Ni le seuil de 1,3 M€, ni le barème, ni l'abattement de 30 % sur la résidence principale.
- La composante impôt sur le revenu de la flat tax reste à 12,8 %, et le PLFSS 2027 ne prévoit pas de nouvelle hausse de CSG sur les revenus du capital. Le PFU demeure donc à 31,4 % pour la plupart des revenus financiers et à 30 % pour l'assurance-vie.
- Le pacte Dutreil et son exonération de 75 % sont maintenus, après le durcissement déjà opéré par la loi de finances pour 2026.
- Le barème de l'impôt sur le revenu est revalorisé de 2,1 %, ce qui évite environ 4 milliards d'euros de hausse d'impôt pour 20 millions de foyers.
- La taxe Zucman a été rejetée en commission dans ses dix versions.
Deux mesures techniques méritent tout de même un signalement : un prélèvement exceptionnel de 17 % sur les avoirs en déshérence conservés à la Caisse des dépôts, les titulaires conservant le droit de récupérer l'intégralité des sommes s'ils se manifestent, et l'extension de la saisie administrative à tiers détenteur aux comptes-titres.
Le calendrier à surveiller
- 13 au 19 octobre 2026 : examen de la première partie, les recettes, en séance publique.
- 20 octobre : vote solennel sur la première partie. C'est le scrutin à surveiller : son équivalent avait été rejeté par 404 voix contre 1 pour le budget 2026.
- 27 octobre : vote solennel sur le PLFSS.
- 17 novembre : vote sur l'ensemble du PLF, puis transmission au Sénat, qui dispose de 20 jours.
- 10 décembre : fin du délai de 70 jours de l'article 47 de la Constitution.
Deux facteurs rendent l'issue incertaine. Le gouvernement n'a pas de majorité, le Premier ministre a annoncé renoncer au 49.3, et la menace de censure a été maintenue publiquement par plusieurs groupes début octobre. Par ailleurs, les amendements adoptés en commission creuseraient le déficit d'environ 9,6 milliards d'euros : le rapporteur général évalue la trajectoire résultante à 5,35 ou 5,4 % du PIB, contre 5 % visés par le gouvernement. Pour mémoire, le budget 2026 n'avait été adopté que le 2 février 2026, après un début d'année sous loi spéciale.
Que faire avant le 31 décembre
Si vous détenez une holding issue d'un apport-cession, ne signez aucune donation de titres sans avoir fait chiffrer le report d'imposition latent. La date de référence du texte initial est déjà passée, et la version de commission, plus favorable, n'a aucune valeur juridique à ce stade. C'est le dossier à traiter en priorité, et il justifie à lui seul un point avec votre conseil.
Si vous investissez en meublé, le calcul à refaire n'est pas celui du rendement affiché mais celui du résultat fiscal après plafonnement, en intégrant le caractère global du plafond de 7 000 € par foyer. Un projet d'acquisition dont la rentabilité nette repose entièrement sur l'amortissement mérite d'être réexaminé.
Si vous détenez un contrat d'assurance-vie de droit étranger à fonds dédié, faites vérifier sa conformité aux trois critères de l'article 6, en particulier l'absence de titres liés à votre groupe familial.
Si vous envisagez une donation d'argent à un enfant de moins de 50 ans, préparez le dossier mais ne signez pas avant publication de la loi : la fenêtre annoncée s'ouvre au 1er janvier 2027, et signer en décembre 2026 vous ferait passer à côté du dispositif.
Dans tous les cas, construisez vos projections sur le droit en vigueur, et traitez les mesures ci-dessus comme un scénario à provisionner, pas comme une règle acquise.
Notre lecture
Ce PLF n'est pas un budget de hausse des taux, et il faut le reconnaître : le barème est indexé, l'IFI est inchangé, la flat tax ne bouge pas, le Dutreil est préservé. L'effort porte sur des mécanismes techniques, et c'est précisément ce qui le rend difficile à lire pour un contribuable.
Les deux mesures réellement structurantes, l'article 5 sur l'apport-cession et l'article 7 sur le LMNP, partagent la même logique : elles ne taxent pas davantage un revenu, elles suppriment un différé d'imposition. Or le différé est le cœur de la plupart des stratégies patrimoniales de dirigeants. Un patrimoine construit sur l'hypothèse qu'une plus-value serait effacée au décès, ou qu'un amortissement neutraliserait indéfiniment un résultat locatif, repose sur une règle qui vient d'être mise en cause.
La leçon dépasse ce budget. Un avantage fiscal fondé sur un report n'est jamais définitivement acquis : il reste exposé à chaque loi de finances, et sa valeur dépend de la durée pendant laquelle il survivra. C'est un argument, pas contre le report, mais pour la diversification des régimes au sein d'un même patrimoine.
Vous souhaitez savoir lesquelles de ces mesures touchent votre situation, et ce qu'il faut arbitrer avant le 31 décembre ? Prenons rendez-vous. Vous pouvez aussi consulter notre approche de la gestion de société, de la transmission de patrimoine et de l'ingénierie patrimoniale.
Questions fréquentes
Le PLF 2027 est-il déjà applicable ?
Non, le texte n'est pas voté. Mais certaines mesures sont datées de la présentation du projet, le 1er octobre 2026, et non du 1er janvier 2027. C'est le cas de l'article 5 sur l'apport-cession, qui viserait les transmissions réalisées depuis cette date. On parle de petite rétroactivité, un mécanisme destiné à éviter les opérations d'anticipation pendant le débat parlementaire.
La commission des finances a rejeté le budget : le texte est-il mort ?
Non. La commission des finances a rejeté la partie recettes le 9 octobre 2026, mais en séance publique la discussion porte sur le texte du gouvernement, en application de l'article 42 de la Constitution. Les amendements adoptés en commission doivent être redéposés et revotés dans l'hémicycle.
Le décès effacera-t-il encore la plus-value d'apport-cession ?
Le texte initial du gouvernement supprime cet effacement. L'amendement adopté le 8 octobre en commission maintiendrait au contraire la purge au décès et ne viserait que certaines donations. Cette version n'a pas été votée en séance : à ce stade, aucune certitude, et le texte initial reste la référence juridique.
Le plafond d'amortissement LMNP de 7 000 € s'applique-t-il par logement ?
Non, il est prévu par foyer fiscal, ce qui en fait une contrainte nettement plus forte pour les investisseurs détenant plusieurs biens. Les résidences étudiantes et seniors, les EHPAD et les établissements de soins de longue durée seraient exclus du plafonnement.
Faut-il donner avant le 31 décembre 2026 pour profiter du taux de 6 % ?
Non, c'est l'inverse. Le dispositif de l'article 4 viserait les dons de sommes d'argent consentis du 1er janvier au 30 juin 2027, pour un bénéficiaire de 18 à 49 ans. Une donation signée en 2026 n'en bénéficierait pas. Il faut en revanche attendre la publication de la loi avant de signer.
L'IFI et la flat tax changent-ils en 2027 ?
Le PLF 2027 ne réforme pas l'IFI et ne modifie pas la composante impôt sur le revenu du prélèvement forfaitaire unique, qui reste à 12,8 %. Le PLFSS 2027 ne prévoit pas de nouvelle hausse de CSG sur les revenus du capital.
Sources
- Projet de loi de finances pour 2027, déposé à l'Assemblée nationale le 1er octobre 2026, et son dossier d'évaluations préalables
- LégiFiscal, tableau de synthèse des principales mesures du PLF 2027 article par article, octobre 2026
- LégiFiscal, « PLF 2027 : donner ou transmettre sa holding ne ferait plus disparaître la plus-value d'apport-cession », octobre 2026
- LégiFiscal, « PLF 2027 : l'amortissement en LMNP plafonné », octobre 2026
- LégiFiscal, « PLF 2027 : la commission des finances rejette la partie recettes », 10 octobre 2026
- Éditions JFA, analyse de l'article 6 du PLF 2027 sur l'accès au régime fiscal de l'assurance-vie, 8 octobre 2026
- Zoom Invest et Fiscalonline, sur l'amendement du rapporteur général réécrivant l'article 5, adopté en commission le 8 octobre 2026
- NosParlementaires, calendrier d'examen du budget 2027 à l'Assemblée nationale
- Code général des impôts, articles 150-0 B ter, 790 G, 158 et 757 B
- Constitution, articles 42 et 47
Article publié le 11 octobre 2026. Le projet de loi de finances pour 2027 est en cours d'examen : les mesures décrites ne sont pas votées et peuvent être modifiées, supprimées ou complétées jusqu'à la promulgation de la loi. Les simulations sont données à titre illustratif. Ce contenu ne constitue pas un conseil patrimonial ou fiscal personnalisé.
Rédigé par Nicolas Casal, conseiller en gestion de patrimoine, SD Patrimoine & Finance.